ABD’den gelen olumlu ekonomik veriler ve Hürmüz Boğazı’na yönelik iyimser açıklamalar, Orta Doğu gerilimine rağmen küresel piyasaları hareketlendirdi.
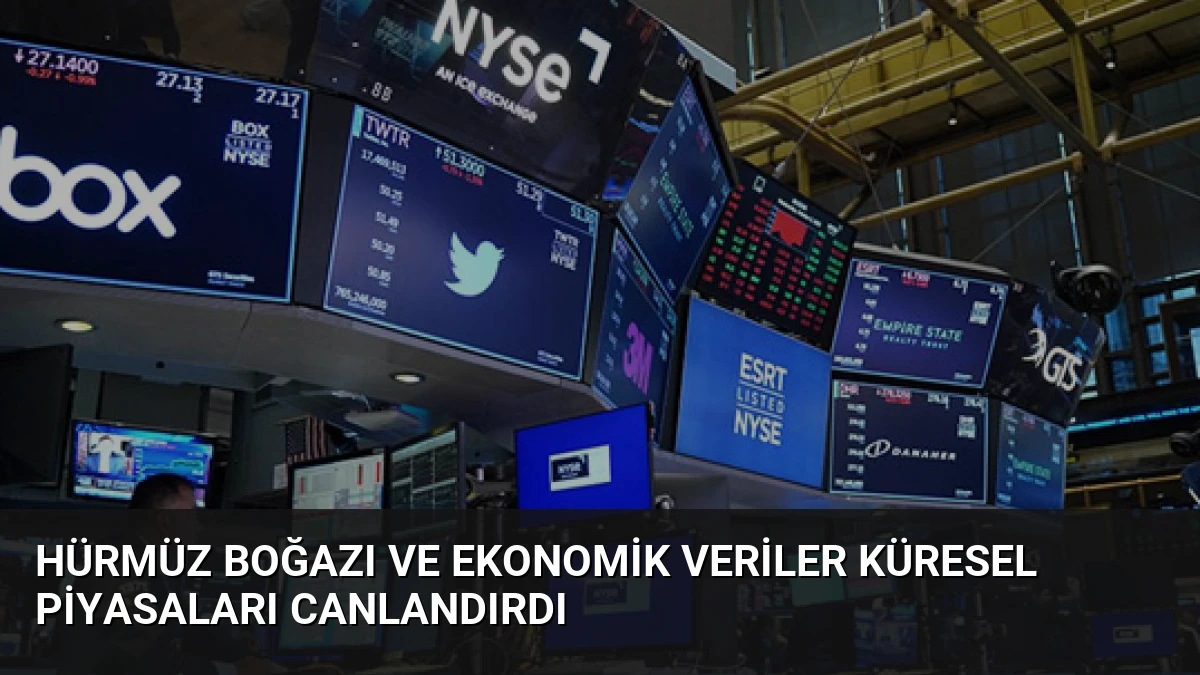
ABD’den gelen beklenenden iyi ekonomik veriler ve ABD Hazine Bakanı Scott Bessent’in Hürmüz Boğazı’na yönelik iyimser açıklamaları, Orta Doğu’daki gerilime rağmen küresel pay piyasalarında risk iştahını artırdı. Yatırımcılar düşüşleri alım fırsatı olarak değerlendirdi. Bu süreçte küresel risk iştahında toparlanma gözlendi.
ABD Hazine Bakanı Scott Bessent, Washington yönetiminin küresel ticaret ve enerji piyasalarını etkileyecek yeni hamleler açıklayacağını duyurdu. Bessent, jeopolitik gerilimlerin enerji koridorlarını tehdit etmesine izin vermeyeceklerini ve Hürmüz Boğazı için hazır beklediklerini ifade etti. Eski ABD Başkanı Donald Trump da daha önce ABD donanmasının tankerlere refakat edebileceğini belirtmişti.
Orta Doğu’daki çatışmalara ilişkin haber akışı yakından takip edilirken, ABD basınında İran İstihbarat Bakanlığı yetkililerinin çatışmayı sona erdirme şartlarını görüşmek üzere CIA ile dolaylı yollardan iletişime geçtiği iddia edildi. İran hükümeti bu haberleri yalanladı.
ABD’de özel sektör istihdamı şubatta 63 bin kişi artarak geçen yıl temmuzdan bu yana en yüksek seviyeyi kaydetti. ADP Araştırma Enstitüsü’nün açıkladığı bu veri, cuma günü yayımlanacak tarım dışı istihdam raporu öncesi iş gücü piyasasına ilişkin olumlu sinyaller verdi.
Tedarik Yönetim Enstitüsü (ISM) hizmet sektörü Satın Alma Yöneticileri Endeksi (PMI) şubatta 56,1 değeriyle beklentileri aştı. Bu rakam, Temmuz 2022’den bu yana en yüksek seviye olarak kayıtlara geçti.
ABD Merkez Bankasının (Fed) şubat ayı “Bej Kitap” raporu, genel ekonomik faaliyetin 12 Fed bölgesinin 7’sinde “hafif ila orta” düzeyde arttığını belirtti. Raporda, ekonomik beklentilerin genel olarak iyimser olduğu ve çoğu bölgenin gelecek aylarda büyüme beklediği değerlendirildi.
Bu gelişmelerle piyasalarda “korku endeksi” olarak bilinen VIX Endeksi, art arda dört günlük yükselişinin ardından yüzde 10 düşüşle 21,2 seviyesine geriledi.
New York borsasında Dow Jones endeksi yüzde 0,49, Nasdaq endeksi yüzde 1,29 ve S&P 500 endeksi yüzde 0,78 yükseldi. Endeks vadeli kontratlar ise yeni güne satıcılı bir başlangıç yaptı.
Orta Doğu’daki çatışmalar ve Hürmüz Boğazı’nın durumuyla petrol fiyatlarındaki yükseliş altıncı işlem gününe taşındı. Brent petrol, günü yüzde 0,5 yükselişle 80,7 dolardan tamamladı ve yeni işlem gününde yüzde 2,2 artışla 82,6 dolardan işlem görüyor.
ABD’nin 10 yıllık tahvil faizi günü yüzde 4,08 seviyesinden tamamlarken, yeni günde yüzde 4,11 seviyesinde dengelendi. Dolar endeksi dün yüzde 0,3 düşüşle 98,8 seviyesinden kapanırken, yeni işlem gününde yüzde 0,2 yükselişle 98,9 seviyesinde seyrediyor.
Altının onsu jeopolitik gerilimlerden aldığı destekle dün yüzde 0,8 yükselişle 5 bin 135 dolardan günü tamamladı. Yeni işlem gününde yüzde 0,9 primle 5 bin 179 dolardan işlem görüyor.
Avrupa borsaları da alıcılı bir seyir izledi. AB Komisyonu, yerli üretimi artırmak amacıyla kamu alımlarında Avrupalı şirketlere öncelik tanıyacak “Made in EU” girişimini kamuoyu ile paylaştı.
AB Komisyonu Başkan Yardımcısı Stephane Sejourne, sanayinin GSYH’deki oranını 2035’e kadar yüzde 20’ye yükseltmeyi hedeflediklerini açıkladı. AB ayrıca denizcilik sektöründe rekabet gücünü artırmak amacıyla limanlar, gemi taşımacılığı ve gemi inşaatına odaklanan yeni stratejiler hazırladığını duyurdu.
Avro Bölgesi’nde şubatta bileşik Satınalma Yöneticileri Endeksi (PMI) 51,9 puanla son üç ayın en yüksek seviyesini gördü. Hizmet sektörü PMI da 51,9’a yükselirken, işsizlik oranı ocakta yüzde 6,1’e geriledi.
Bu gelişmelerle İngiltere’de FTSE 100 endeksi yüzde 0,80, İtalya’da FTSE MIB 30 endeksi yüzde 1,95, Fransa’da CAC 40 endeksi yüzde 0,79 ve Almanya’da DAX 40 endeksi yüzde 1,74 yükseldi.
Asya piyasalarında hafta başındaki satış baskısı yerini toparlanma eğilimine bıraktı. Küresel risk iştahındaki artış, bölge genelinde alıcılı bir seyre neden oldu.
Güney Kore’de Kospi endeksi, haftadaki kayıplarının bir kısmını telafi ederek yüzde 9’u aşan kazançlarla işlem gördü. ABD’nin Hürmüz Boğazı’ndan enerji akışını donanma desteğiyle sağlayabileceği açıklaması bölgedeki endişeleri azalttı.
Rusya Başbakan Yardımcısı Aleksandr Novak, talep etmeleri halinde Çin ve Hindistan’a petrol sevkiyatını artırmaya hazır olduklarını belirtti. Çin’in ise şirketlerden rafine yakıt ihracatı için yeni sözleşmeler imzalamayı askıya almalarını istediği aktarıldı.
Çin’de danışma meclisi işlevi gören Çin Halk Siyasi Danışma Konferansı’nın (ÇHSDK) yıllık genel kurul toplantısı açıldı. Yatırımcılar, ülkenin siyasi ve ekonomik önceliklerini belirleyen bu “Lianghui” oturumlarından gelecek haber akışını odak noktasına aldı.
Kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 2,3, Güney Kore’de Kospi endeksi yüzde 9,9, Hong Kong’da Hang Seng endeksi yüzde 0,9 ve Çin’de Şanghay bileşik endeksi yüzde 0,8 yükseldi.
BIST 100 endeksi, 13.000 puanın üzerini test etmesine rağmen bu seviyelerde tutunamadı ve günü yüzde 0,08 değer kazanarak 12.843,19 puandan tamamladı. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası’nda (VİOP) BIST 30 endeksine dayalı nisan vadeli kontrat yüzde 0,58 artışla 15.307,00 puandan işlem gördü.
Dolar/TL, dünü 43,9560’tan tamamlarken, bugün bankalararası piyasanın açılışında önceki kapanışın yüzde 0,1 üzerinde 43,9930’dan işlem görüyor.
Analistler, bugün yurt içinde haftalık para ve banka istatistikleri, yurt dışında Avro Bölgesi’nde perakende satışlar ve ABD’de haftalık işsizlik maaşı başvurularının takip edileceğini belirtti. Jeopolitik gelişmelerin ve Orta Doğu’dan gelecek haber akışının endeksin yönü üzerinde etkili olduğunu ifade ettiler.
Teknik açıdan BIST 100 endeksinde 12.900 ve 13.000 puanın direnç, 12.800 ve 12.700 puanın ise destek konumunda olduğunu kaydettiler.

Yorum Yap